2026年在旧金山湾区,ADU(附属住宅单元,俗称后院屋)建好后保险费用分两种情况:自己家人住,屋主保险一般涨$500到$1,500/年;拿来出租,要换成房东保单,总保费比原来多$800到$1,800/年。
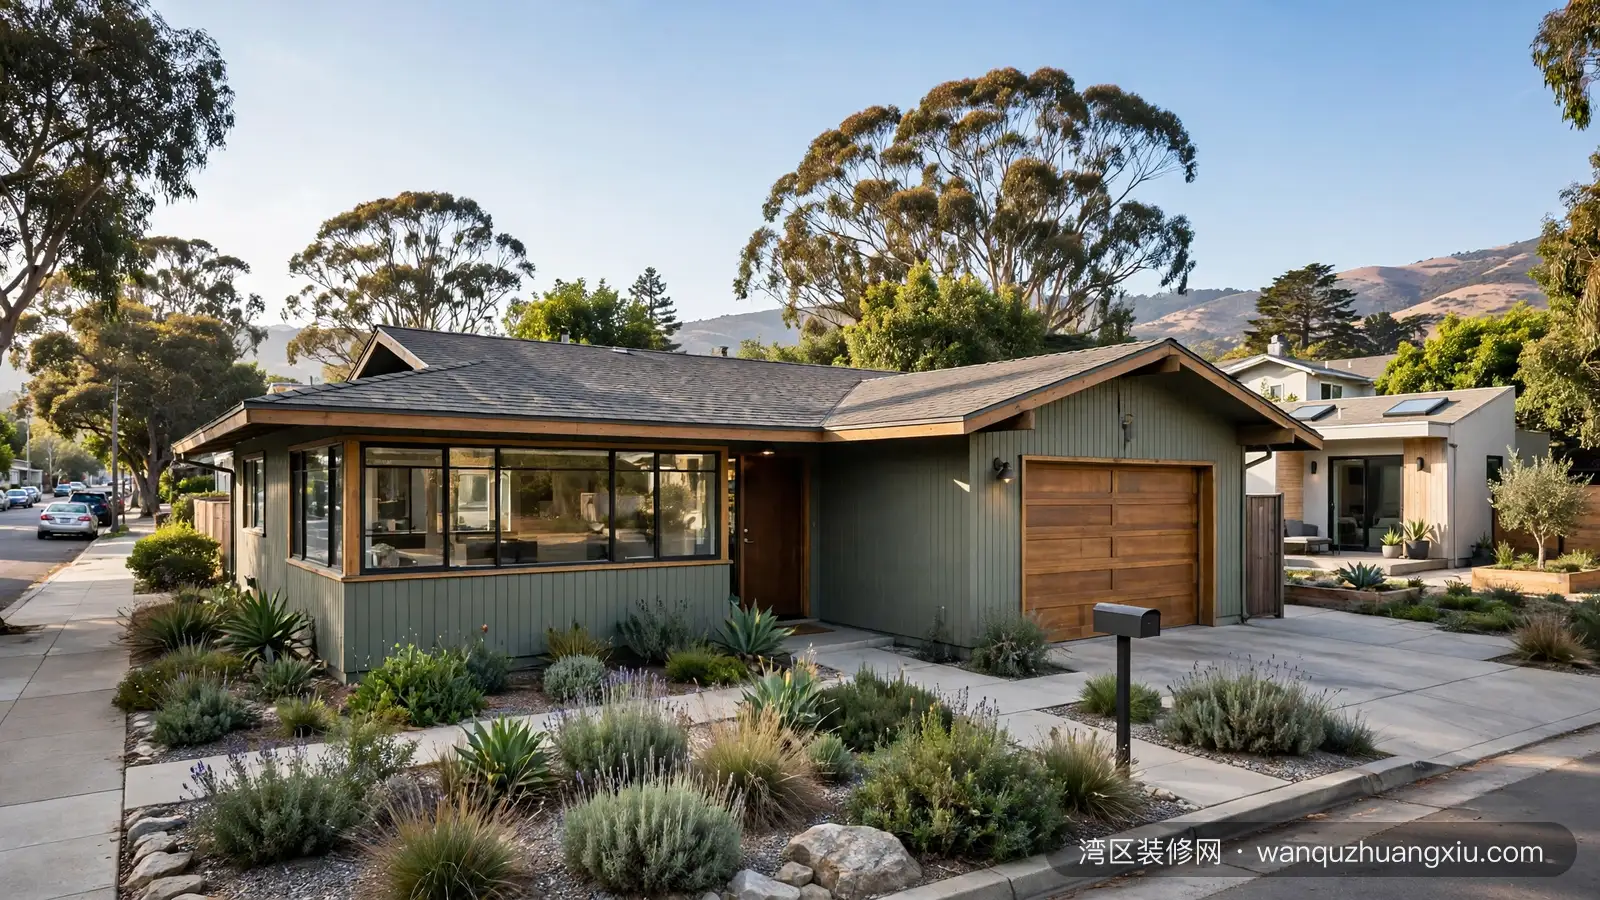
ADU 在华人圈也常被叫做后院屋或加建小屋,正式名称是附属居住单元(Accessory Dwelling Unit)。
最大的坑不是贵,而是保障空窗:ADU落成后没及时通知保险公司,出事可能拒赔。下面把自住、出租、施工期三种情况的买法一次讲清。
ADU建好后,保险到底涨多少?
2026年湾区市场中间价(每年保费涨幅,每家保险公司有浮动):
| 情况 | 保费涨幅/年 | 说明 |
|---|---|---|
| 家人自住,小ADU(400-600平方尺) | $300-$800 | 加批单即可 |
| 家人自住,大ADU(800-1200平方尺) | $600-$1,200 | 保额上调较多 |
| 出租ADU,换房东保单 | $800-$1,800 | 含租金损失险 |
| 房子在消防高危区 | 再加$1,000-$3,000 | 部分公司直接拒保 |
| 加买$1M伞式责任险(umbrella) | $200-$400 | 出租强烈建议 |
涨幅主要来自两部分:重建成本(replacement cost)上去了,保额要跟着涨;出租还多了责任风险和租金损失风险。
**加州房屋保险市场近年偏紧,ADU建成后一定要主动通知保险公司。**等保险公司自己发现,多半是理赔时,那就晚了。
自住和出租,保单有什么区别?
家人自住,沿用原来的HO-3屋主保险,加一份批单(endorsement)把ADU列进去就行。ADU算作"第二居住单元"或"附属建筑",手续简单,涨幅也小。
拿来出租,性质就变了。标准做法是换成DP-3房东保单(dwelling property policy),或者在HO-3上加房东责任批单。两者的核心区别:
| 对比项 | 家人自住(HO-3加批单) | 出租(DP-3房东保单) |
|---|---|---|
| 承保对象 | 自住房产 | 出租房产 |
| 租金损失险 | 无 | 有,租客断租/房屋受损期间赔租金 |
| 责任险建议额度 | $100k-$300k | $300k-$500k |
| 租客个人财产 | 不保 | 不保(租客自己买租客险) |
**租金损失险(loss of rent)是房东保单最值钱的部分。**ADU失火烧了修三个月,这三个月的租金有人赔。要求租客买租客险(renter's insurance)也要写进租约,月保费$15到$30,租客自己承担。
施工期间的保险别漏了
ADU施工这8-14个月,房子处在"在建"状态,标准屋主保险可能不覆盖施工风险。要做三件事。
第一,确认contractor的保险。有CSLB(加州承包商执照局)执照的contractor必须有 general liability 保险,开工前让对方提供保险证明(certificate of insurance),并确认保单在施工期内有效。
第二,给自己的保单加"在建工程"批单(course of construction / builder's risk endorsement)。费用一般$500到$1,500一次性,覆盖施工期间的材料被盗、意外损坏。很多业主漏掉这一项,工地半夜丢一堆铜管只能自己认。
第三,预制ADU的运输阶段。模块在运输途中属于工厂或运输公司的责任,签约时确认运输保险由谁买、保额多少。模块落位验收后,第一时间通知自己的保险公司把ADU加进保单。
怎么买最划算?
四个实操建议。第一,至少比三家。同样一套带ADU的房子,不同公司报价能差30%以上,湾区华人常用的几家都可以问。比价时别只看总价,自付额和除外责任不同,保障差很多。
第二,提高自付额(deductible)。从$1,000提到$2,500,年保费一般能降10%-20%。ADU这种小额维修自己掏更划算。
第三,打包折扣。车险和房屋保险放同一家,多在5%-15%的折扣。
第四,出租ADU一定要配伞式责任险。$1M保额一年$200到$400,租客在ADU里滑倒索赔这种事,一份umbrella能让你睡安稳。
最后提醒一个时间点:ADU施工期间如果原来的屋主保险到期续保,记得告诉保险公司房子在加建。隐瞒在建状态,出险时可能被认定为未如实告知,影响理赔。
消防高危区的业主注意:如果被保险公司拒保或大幅涨价,加州有FAIR Plan作为最后的承保渠道,保费贵但保证有保险。具体申请条件以加州保险局官网为准。
常见问题
ADU建好后多久内要通知保险公司? 拿到入住许可(Certificate of Occupancy)后立刻通知,最好30天内。拖着不说,等于ADU处于无保险状态。
租客要买保险吗? 租客的个人财产房东保单不保。租约里要求租客自购租客险(renter's insurance),保额$30k-$50k,月费$15-$30,由租客承担。这是湾区房东的标准做法,保的是租客自己的家具衣物,房东的房子结构不在内。
短租(Airbnb)和长租,保险一样吗? 不一样。短租属于商业经营,标准房东保单可能拒赔,要买专门的短租保险或加商业批单。打算做短租的,买保单前先和保险经纪说清楚。短租法规和租金定价可以看ADU租金回报分析。
ADU会影响房屋贷款吗? 保险是贷款机构的要求,保额不足贷款机构会强制代买(force-placed insurance),贵3-5倍。ADU建成后保额上调,记得把新保单发给贷款机构备案。
自己DIY建ADU,保险怎么买? DIY的施工风险保险公司一般不保,至少要把材料险买上。更重要的是,电气、水管等隐蔽工程建议请有执照的人做,否则出事保险和permit(施工许可)两边都麻烦。DIY省钱的正确姿势看ADU省钱技巧。
把ADU放在LLC名下,保险怎么买? 有人用LLC持有出租的ADU,保单的被保险人要写LLC的名字,保单类型一样是房东保单。具体架构请咨询律师和保险经纪,别自己拼凑。
保险这笔钱,自住一年多$500到$1,000,出租一年多$1,000到$2,000(含umbrella),相对ADU的租金回报是小钱。关键是时点:开工前买施工批单、落成后30天内更新保单,两个时点别错过。拿不准自家保单怎么调的,把现有保单首页发推荐官微信,帮你看要加什么批单、大概涨多少。
本文首发于湾区装修网(wanquzhuangxiu.com),转载请注明出处。原文链接:https://wanquzhuangxiu.com/guides/remodel-guides/bay-area-adu-insurance-guide-2026