2026年在旧金山湾区建 ADU(附属住宅单元,俗称后院屋),最大的拦路虎往往不是 permit(施工许可),而是钱。一套独立 ADU 动辄 15万-40 万美元,全款的业主是少数,多数人要靠 ADU 贷款。
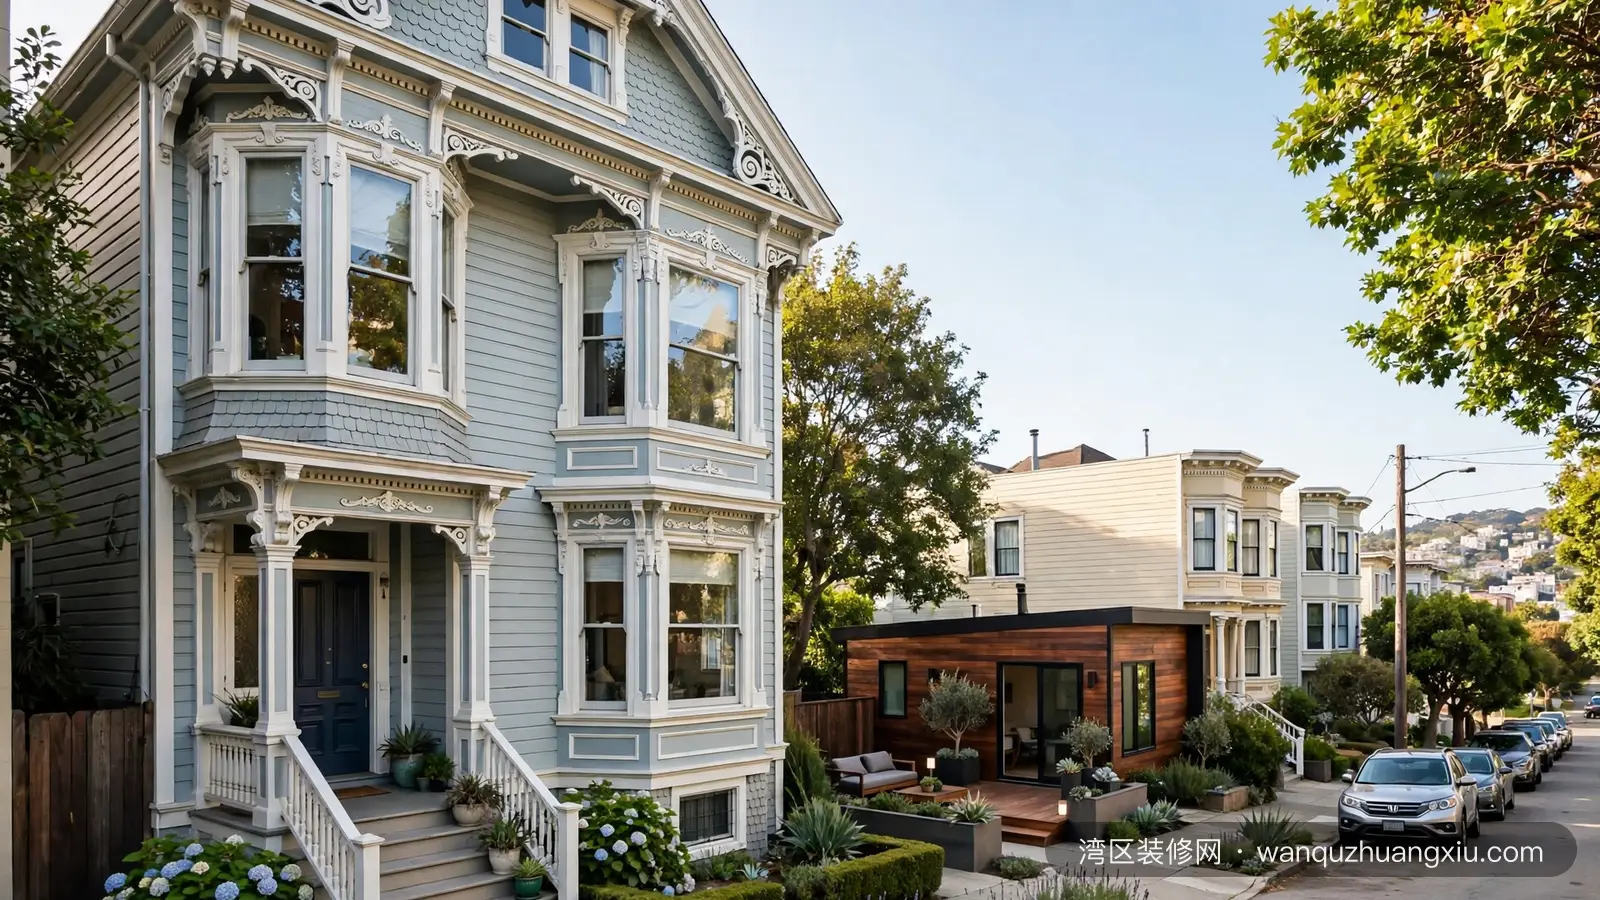
ADU 在华人圈也常被叫做后院屋或加建小屋,正式名称是附属居住单元(Accessory Dwelling Unit)。
好消息是,湾区房主手里最大的资产就是房子本身的净值。用房子借钱建 ADU,再用 ADU 的租金还贷款,这是目前最主流的融资闭环。这篇对比 4 种主流融资方式,讲清怎么申请。
4 种 ADU 融资方式对比
| 对比项 | HELOC(房屋净值信用额度) | 房屋净值贷款 | 装修贷(Renovation Loan) | 个人信用贷 |
|---|---|---|---|---|
| 本质 | 循环信用额度,随借随还 | 一次性放款固定贷款 | 基于"完工后价值"放款 | 无抵押信用贷款 |
| 额度 | 净值的 70%-80% | 净值的 70%-80% | 可达完工后价值的 75%-80% | 一般 $5万-$10万 |
| 利率类型 | 浮动利率 | 固定利率 | 固定利率 | 固定利率(较高) |
| 利率水平 | 相对较低 | 较低 | 中等 | 最高 |
| 审批周期 | 2-6 周 | 3-6 周 | 6-12 周 | 几天 |
| 还款灵活性 | 只还利息期+随借随还 | 固定月供 | 按工程进度放款 | 固定月供 |
| 适合人群 | 分阶段施工、想灵活用款 | 一次性投入、要锁定利率 | 首付少、房子净值不够 | 小额 JADU(小附属单元)、补缺口 |
一句话结论:房子净值够的选 HELOC 或净值贷,净值不够的看装修贷,只差几万的用信用贷补。
下面逐个拆开讲。
HELOC:最灵活的 ADU 融资工具
HELOC 是房屋净值信用额度,相当于以房子做抵押的"大额信用卡"。批下来一个额度(比如 20 万),用多少算多少利息,不用不计息。
优点:ADU 施工是分阶段花钱的,HELOC 随借随还的特性完美匹配。前期只借设计费几千块,利息很少;开工后按进度提款,不用一次性背 20 万的利息。
缺点:利率是浮动的,加息周期里月供会涨。多数 HELOC 有 10 年的提款期,之后进入还款期,月供会跳升,申请时要看清条款。
申请条件:一般要求信用分数 680 以上,负债收入比(DTI)符合银行要求,房子有足够净值。2026 年各银行标准有差异,多问两家对比。
房屋净值贷款:想锁定利率就选它
和 HELOC 不同,房屋净值贷款是一次性放款、固定利率、固定月供。批 20 万,一次到账,每月还固定金额。
优点:利率锁定,不怕加息;月供固定,预算好做。适合对利率敏感、希望还款计划完全确定的业主。
缺点:钱一次性到账,从第一天就开始算全额利息。如果施工分 8 个月,前几个月的大额资金是闲置的,利息白付。
怎么选:预期利率下行选 HELOC,预期利率上行或想省心选净值贷。两者可以组合:净值贷覆盖确定的大头,HELOC 留作机动的零头。
装修贷:净值不够时的选择
Fannie Mae 的 HomeStyle 和 FHA 203(k) 这类装修贷,按房子"建完 ADU 之后"的评估价值放款。比如房子现在值 100 万,建完 ADU 评估 130 万,贷款按 130 万的价值批。
优点:首付比例低,房子净值不够也能做。对刚买房、净值还没攒起来的业主最友好。
缺点:审批最慢(6-12 周),银行要审 contractor 资质、审预算、按工程进度分批放款,还要派人来验工。流程繁琐,contractor 不配合的很多。
注意:用装修贷之前,先确认你的 contractor 愿意配合银行的进度放款和验工流程。签约前把这条写进合同,否则开工后扯皮。
申请 ADU 贷款的材料清单
不管选哪种,银行要的材料大同小异,提前备好能省几周时间:
- 身份与收入:ID、最近两年税表、最近两个月工资单、自雇要 1099 和银行流水
- 房产文件:房产证(deed)、最近的地税单、房屋保险单
- ADU 项目文件:设计图纸、contractor 报价单、permit 申请回执(有些银行在放款前要求 permit 获批)
- 信用与负债:银行会自己拉信用报告,你这边准备好其它贷款的月供清单
实操建议:permit 申请和贷款申请同步进行,不要等 permit 下来才找银行。两边各走各的流程,时间重叠能省 1-2 个月。
3 个融资避坑提醒
第一,别借超预算的钱。 银行按净值批的额度往往比实际需要多,ADU 项目要留 10%-15% 的应急金,但不要把所有额度都花光。隐性费用一冒出来,没额度就被动了。
第二,算清"租金覆盖月供"的账。 贷款月供、房产税增加、保险增加,加总后和预期租金对比。租金能覆盖 80% 以上月供的项目,财务压力才健康。测算方法见ADU 出租回报。
第三,警惕"包办贷款"的 contractor。 有些 contractor 推荐合作贷款方并拿返点,利率可能不是最优。贷款自己找银行谈,contractor 只负责施工,角色分开最干净。
FAQ
建 ADU 能用 401(k) 或 IRA 的钱吗?
技术上可以(401(k) 贷款),但非常不建议。动了退休账户,离职时要一次性还清,还不上算提前支取要交税加罚金。ADU 是投资,不是应急,不要拿养老钱赌。
HELOC 的利息能抵税吗?
如果借款用于"买、建、实质性改善"抵押的房子,利息可能符合抵税条件。ADU 属于改善,一般符合,但具体以 IRS 当年规定和你的税务情况为准,问会计师确认。
贷款批下来但 permit 被拒怎么办?
HELOC 和净值贷是抵押房子本身,不依赖 ADU 项目,permit 被拒不影响贷款(但钱要还)。装修贷和项目绑定,permit 出问题放款会停。所以小额先行、大额等 permit是稳妥的节奏。
信用分数不够 680 还有办法吗?
FHA 203(k) 对信用要求相对宽松,可以问做 FHA 的 lender。另外,先花 3-6 个月把信用卡余额降下来、别开新卡,分数涨得比想象中快。
ADU 建好后能再融资(refinance)吗?
可以。ADU 建好后房子重估,净值增加,可以做 cash-out refinance 把高息的 HELOC 置换掉,或者取出增值部分。重估时记得让评估师把 ADU 的租金收入算进去,参考ADU 出租回报测算。
一句话总结:2026 年湾区 ADU 融资,净值够选 HELOC(灵活)或净值贷(锁定利率),净值不够看装修贷,小额缺口用信用贷补。 贷款和 permit 同步申请,算清租金覆盖月供的账再动手。具体利率和额度以各银行实际审批为准。
本文首发于湾区装修网(wanquzhuangxiu.com),转载请注明出处。原文链接:https://wanquzhuangxiu.com/guides/remodel-guides/bay-area-adu-financing-loan-guide-2026